数据眼看投资‖公司篇——恒生电子 金融科技龙头的投资价值透视
在金融科技浪潮席卷全球的当下,恒生电子(600570.SH)作为中国金融软件与网络服务领域的绝对龙头,一直是机构投资者和资本市场关注的焦点。本文将从数据视角出发,剖析恒生电子的业务护城河、财务表现、成长逻辑及潜在风险,为投资管理提供参考。
一、公司定位:金融IT的“卖水人”
恒生电子成立于1995年,2003年上市,主要向证券、基金、银行、信托、保险、期货等金融机构提供整体解决方案。如果说金融机构是淘金者,恒生电子就是那个“卖铲子”的人——无论市场牛熊,交易系统、估值核算、风控合规等IT需求都不可或缺。
根据2023年年报,公司主营业务收入构成为:财富科技服务(约30%)、运营与机构服务(约25%)、大零售IT(约20%)、大资管IT(约15%)、数据服务及其他(约10%)。其中,证券集中交易系统、基金TA系统、信托估值系统等在细分市场占有率长期保持第一(证券核心交易系统市占率约50%,基金TA系统市占率超80%)。
二、财务数据:韧性增长与高研发投入
\\1. 收入与利润\\
2020-2023年,恒生电子营业收入从41.7亿元增长至72.8亿元,年均复合增长率约20%。归母净利润从13.2亿元增长至14.2亿元,2022年因资本市场波动和人力成本上升出现下滑,2023年恢复增长。2024年一季度,营收同比增长约5%,扣非净利润同比增长约10%,显示主业逐步回暖。
\\2. 毛利率与净利率\\
公司毛利率长期维持在70%-75%的高位,净利率约20%-30%,显著优于普通软件企业。这得益于其产品标准化程度高、客户粘性强。
\\3. 研发投入\\
2023年研发费用达26.6亿元,占营收比例36.5%,研发人员占比超60%。高强度研发保证了技术迭代能力,但也短期压制了利润释放。
\\4. 现金流\\
经营性现金流净额与净利润比值常年大于1,表明盈利质量较高。账面货币资金及交易性金融资产合计超100亿元,无有息负债,财务稳健。
三、成长逻辑:三重驱动力
\\1. 政策与制度红利\\
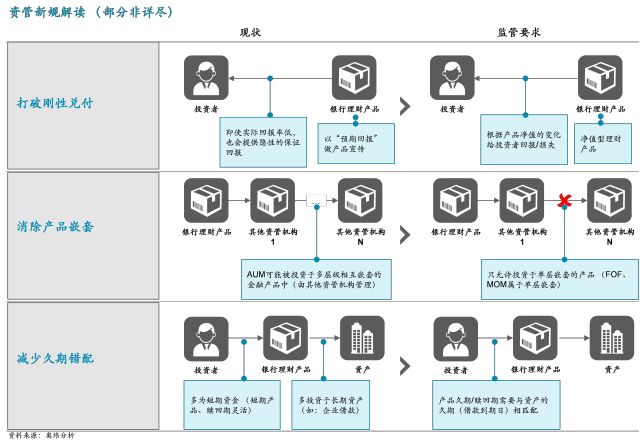
注册制全面推行、资管新规、公募REITs、养老金入市、科创板做市等制度变革,均需金融机构升级IT系统。例如,公募基金投资顾问业务试点直接带动恒生电子相关产品需求。
\\2. 金融机构IT支出韧性\\
根据艾瑞咨询数据,中国金融IT市场规模2025年预计超3000亿元,年复合增速约15%。金融机构IT支出占营收比例(国内约3%-5%)仍远低于海外(如摩根大通约10%),提升空间巨大。
\\3. 云化与AI转型\\
恒生电子推出“UP”云原生平台、LightGPT金融大模型、WarrenQ智能投研工具等。云化可降低客户部署成本,提升ARPU值;AI则可能重塑产品形态,打开第二增长曲线。
四、风险与挑战
\\1. 资本市场景气度\\
公司收入与证券市场活跃度高度相关。若A股持续低迷,金融机构可能压缩IT预算,导致增速放缓。
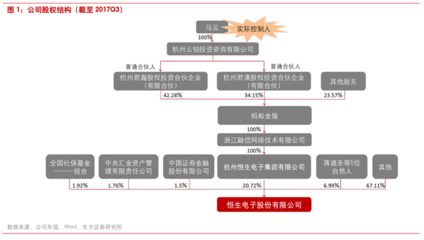
\\2. 蚂蚁集团影响\*\n蚂蚁集团通过恒生集团间接持股约20%,是重要股东。此前蚂蚁IPO暂停及监管整改事件曾引发市场对恒生电子治理独立性的担忧,但当前业务合作正常,需持续关注。
\\3. 竞争加剧\*\n
金证股份、顶点软件、赢时胜等对手在细分领域发力,同时 Large Language Model 初创公司可能从新维度切入。恒生电子需保持高研发转化效率。
\\4. 人力成本刚\*\n性
公司员工超1.3万人,人均薪酬超30万元。若收入增速低于薪酬增速,利润率将承压。
五、估值与投资启示
截至2024年5月,恒生电子动态市盈率(PE-TTM)约45倍,处于近5年估值区间(30-80倍)中低位。从绝对估值角度,考虑其龙头地位、高研发壁垒及云化前景,合理PE可在40-55倍。
\\投资管理建议:\*\n
- 长期配置:金融IT是数字化确定性方向,恒生电子护城河深,适合逢低分批建仓,共享行业成长。
- 波段操作:关注资本市场政策(如降印花税、活跃资本市场措施)和公司AI产品落地节奏,把握估值波动机会。
- 风险控制:单只个股仓位建议不超过组合10%,并设置止损线,防范蚂蚁相关黑天鹅事件。
数据不会说谎:恒生电子以稳定的高毛利、强现金流和持续研发投入,证明了其在金融科技领域的领头羊价值。投资者需权衡短期景气波动与长期数字化趋势,方能在数据洞察中锚定投资方向。
如若转载,请注明出处:http://www.6552998.com/product/49.html
更新时间:2026-10-05 19:15:05