碳足迹、碳资产与管理会计框架在投资管理中的整合研究
摘要
随着全球气候变化加剧和"双碳"目标的推进,碳足迹、碳资产已成为企业价值评估和投资决策中不可忽视的维度。本文旨在探讨如何将碳足迹核算、碳资产管理纳入管理会计框架,并有效应用于投资管理实践,构建面向低碳转型的综合性管理会计与投资决策体系。
一、引言
在可持续发展理念深入人心的背景下,碳排放不再仅仅是环境问题,更成为影响企业财务绩效、资产价值和投资回报的关键因素。投资者日益关注被投企业的碳足迹表现及碳资产管理能力,传统的管理会计与投资管理框架亟需扩展,以纳入碳相关因素。
二、核心概念界定
2.1 碳足迹
碳足迹是指特定主体(企业、产品、项目或个人)在特定时间内直接或间接产生的温室气体排放总量,通常以二氧化碳当量表示。涵盖范围一(直接排放)、范围二(外购能源间接排放)和范围三(价值链其他间接排放)。
2.2 碳资产
碳资产是指由碳排放权、碳信用、碳汇等衍生出的具有经济价值的有形或无形资产。主要包括:碳排放配额、核证减排量、碳期权/期货等金融工具、以及企业通过减排项目形成的碳信用。
2.3 管理会计框架与投资管理
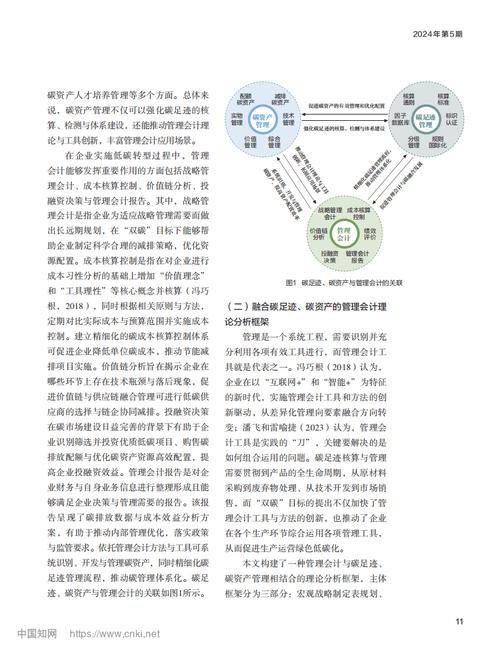
管理会计框架包括战略规划、预算管理、成本管理、绩效评价和决策支持等子系统。投资管理则涉及资产配置、项目评估、风险管理与组合优化。将碳要素融入这些环节,是低碳经济下的必然要求。
三、碳足迹与管理会计的整合路径
3.1 碳成本核算
将碳排放内部化为成本,采用作业成本法或生命周期成本法,将碳成本分配至产品、项目或部门。例如,设立"碳成本中心",核算减排成本、碳税、碳交易费用等。
3.2 碳预算编制
在全面预算中嵌入碳预算,设定碳排放总量目标、减排目标及碳交易预算。碳预算需与财务预算协同,确保减排活动具有财务可行性。
3.3 碳绩效评价
构建包含碳效率指标(如单位营收碳排放、碳资产回报率)的平衡计分卡,将碳绩效与部门及个人绩效挂钩。可采用碳投资回报率与碳净资产收益率等特色指标。
四、碳资产的管理会计处理与估值
4.1 碳资产的会计确认与计量
依据《企业会计准则》及国际财务报告准则,碳配额通常确认为无形资产或存货;碳信用按持有目的分别处理。计量可采用历史成本或公允价值模式。
4.2 碳资产估值模型
结合实物期权法、现金流折现法,考虑碳价波动、政策风险及减排路径,构建碳资产动态估值模型。建议引入蒙特卡洛模拟进行情景分析。
4.3 碳资产的风险管理
利用管理会计工具(如敏感性分析、情景规划)识别碳价风险、政策风险与技术风险,并制定对冲策略(如碳远期、碳期货、碳期权)。
五、基于碳足迹与碳资产的投资管理框架
5.1 投资决策中的碳指标
在项目投资评估中,除了传统净现值、内部收益率指标,加入碳调整净现值和碳内部收益率,即将碳成本与碳收益纳入现金流预测。
5.2 资产配置与组合管理
在投资组合中嵌入碳约束:设置组合碳足迹上限,配置低碳资产或碳资产,利用碳因子优化夏普比率。可采用碳贝塔衡量资产对碳价的敏感度。
5.3 碳尽职调查与披露
投资前进行碳尽职调查,评估被投企业的碳足迹、碳资产及转型风险。投资后加强碳信息披露,依据气候相关财务信息披露工作组建议,提升透明度。
六、案例分析:某新能源企业投资决策
以某新能源公司为例,其在投资新生产线时,应用扩展的管理会计框架:核算碳足迹(年减排10万吨)、确认碳资产(碳配额盈余)、评估碳成本(碳价波动风险)。通过碳调整净现值分析,项目比传统评估更具吸引力,同时通过碳远期锁定收益。该案例展示了整合框架的实践价值。
七、挑战与对策
7.1 数据与标准缺失
碳数据收集质量参差不齐,核算标准尚未统一。建议采用国际标准(如温室气体核算体系),并建立内部碳数据平台。
7.2 方法与工具欠缺
传统管理会计工具需要改造以兼容碳因素。鼓励开发碳管理会计软件,推广碳平衡计分卡、碳作业成本法等工具。
7.3 人才与意识不足
会计与投资人员缺乏碳相关知识。应加强跨学科培训,促进财务、环境与投资团队融合。
八、结论与展望
将碳足迹、碳资产纳入管理会计框架,并应用于投资管理,是促进企业低碳转型和投资绿色化的有效途径。未来需进一步研究碳资产定价、碳管理会计信息系统及碳投资组合优化模型,以支持可持续投资决策。
参考文献
[1] 王国红. 碳管理会计:理论框架与应用[M]. 北京:经济科学出版社,2020.
[2] 李伟,张华. 碳资产管理与投资决策研究[J]. 会计研究,2021(5):45-59.
[3] 刘海燕. 基于碳足迹的企业投资管理体系构建[D]. 上海交通大学,2022.
[4] CDP. Carbon Disclosure Project Report 2023[R]. London: CDP, 2023.
[5] IFRS Foundation. IFRS S2 Climate-related Disclosures[S]. 2023.
如若转载,请注明出处:http://www.6552998.com/product/44.html
更新时间:2026-10-05 10:55:03